
Mutuelle senior : quels sont vos besoins spécifiques ?
Après 60 ans, les besoins se déplacent vers l'hospitalisation, le dentaire et l'audition. Comment adapter sa couverture.


Par Alex Schambers & Isaac Gomes · MazenAssur
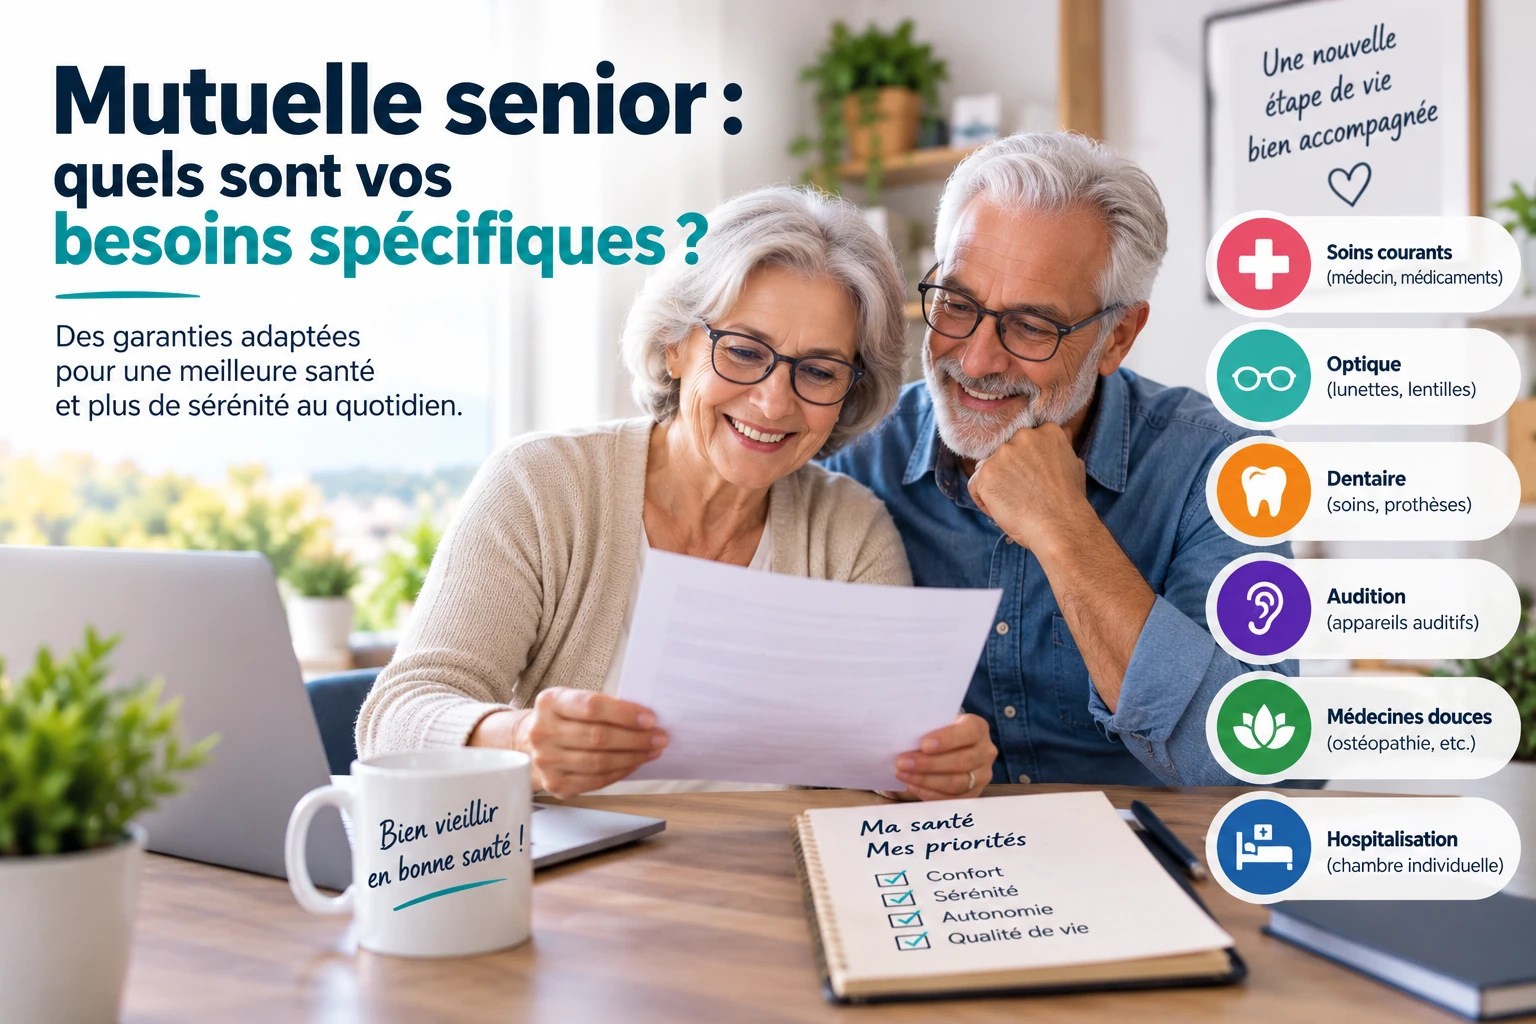
Les besoins de santé évoluent avec l'âge, et une mutuelle souscrite à quarante ans ne correspond plus nécessairement à la situation d'un retraité. Voici les postes à réexaminer.
Trois postes deviennent prioritaires
L'hospitalisation arrive en tête. La fréquence et la durée des séjours augmentent avec l'âge, et les dépassements d'honoraires en chirurgie peuvent atteindre des montants importants. La chambre particulière, souvent souhaitée, n'est prise en charge que par certains contrats.
Le dentaire suit. Prothèses, implants et couronnes représentent des dépenses lourdes très partiellement couvertes par la Sécurité sociale. La réforme du reste à charge zéro a amélioré la situation sur certains équipements, mais les soins hors panier restent coûteux.
L'audition constitue le troisième poste. Un appareillage complet représente plusieurs milliers d'euros. Là encore, le dispositif de reste à charge zéro couvre une gamme d'équipements, mais les modèles plus performants génèrent un reste à charge.
Ce qui ne peut pas vous être opposé
Un point rassurant mérite d'être connu : les complémentaires santé individuelles ne peuvent refuser une adhésion en raison de l'âge ou de l'état de santé. Aucun questionnaire médical n'est exigé.
Les cotisations augmentent en revanche avec l'âge, selon des grilles propres à chaque organisme. Ces grilles varient sensiblement d'un assureur à l'autre, ce qui rend la comparaison particulièrement rentable après soixante ans.
Les services souvent négligés
Au-delà des remboursements, plusieurs contrats seniors proposent des services qui prennent de la valeur avec l'âge : aide à domicile après hospitalisation, portage de repas temporaire, accompagnement aux rendez-vous médicaux.
Ces prestations interviennent précisément au moment où elles sont difficiles à organiser soi-même. Elles méritent d'être comparées au même titre que les taux de remboursement.
Anticiper la perte d'autonomie
La mutuelle santé ne couvre pas la dépendance, qui relève d'une garantie distincte. Le maintien à domicile d'une personne dépendante engendre des frais que l'allocation personnalisée d'autonomie ne couvre que partiellement.
Notre page garantie perte d'autonomie détaille ce mécanisme et les conditions de souscription, qui deviennent plus restrictives avec l'âge.
Réexaminer régulièrement
Un contrat souscrit il y a dix ans reflète rarement vos besoins actuels ni les meilleures conditions du marché. La résiliation étant possible à tout moment après douze mois, un réexamen tous les deux ans permet d'ajuster garanties et cotisation.
Consultez notre page mutuelle santé pour comparer les niveaux de remboursement par formule.
Équipe éditoriale
À propos des auteurs
Intervient sur les contenus éditoriaux consacrés à la mutuelle santé, aux remboursements et à la complémentaire santé.
Profil éditorial →
Intervient sur les contenus liés à la prévoyance, au maintien de revenus et à la protection sociale.
Profil éditorial →Références institutionnelles
Sources officielles utiles
Nos contenus sont rédigés à titre informatif et s’appuient sur des références institutionnelles. Les garanties, exclusions et tarifs applicables restent ceux du contrat proposé.
Questions fréquentes
Peut-on me refuser pour raison de santé ?
Non. Les complémentaires santé individuelles ne peuvent refuser une adhésion en raison de l'âge ou de l'état de santé.
Quels postes privilégier après 60 ans ?
L'hospitalisation, le dentaire et l'audition concentrent l'essentiel des dépenses lourdes à cet âge.
La mutuelle couvre-t-elle la dépendance ?
Non, la perte d'autonomie relève d'une garantie de prévoyance distincte.
Assurances liées à ce sujet
La mutuelle santé des indépendants et TNS
Protégez votre santé et votre famille tout en profitant des avantages fiscaux de la l...
Découvrir →Une protection santé renforcée pour les seniors
Des garanties sur-mesure pour couvrir vos dépenses de santé essentielles, avec une pr...
Découvrir →Une protection santé complète pour votre famille
Assurez la santé de vos enfants et de votre conjoint avec un contrat unique et économ...
Découvrir →