
Mutuelle senior
Mutuelle senior : une protection santé renforcée après 55 ans
Des garanties sur-mesure pour couvrir vos dépenses de santé essentielles, avec une prise en charge optimale.
Après 55 ans, les dépenses de santé changent : plus d’hospitalisation, de dentaire, d’optique et d’audition. Une mutuelle senior bien choisie concentre vos cotisations sur ces postes, sans payer pour des garanties dont vous n’avez plus besoin.
✓ Sans questionnaire médical✓ Hospitalisation, dentaire, audition✓ Conseiller dédié

Votre mutuelle senior avec MazenAssur
- Postes prioritaires renforcés
- Comparaison de plusieurs assureurs
- Accompagnement à chaque étape
 Remboursements optimisés
Large choix de garanties
 Tiers payant selon les offres
 Téléconsultation selon contrat
Vos soins
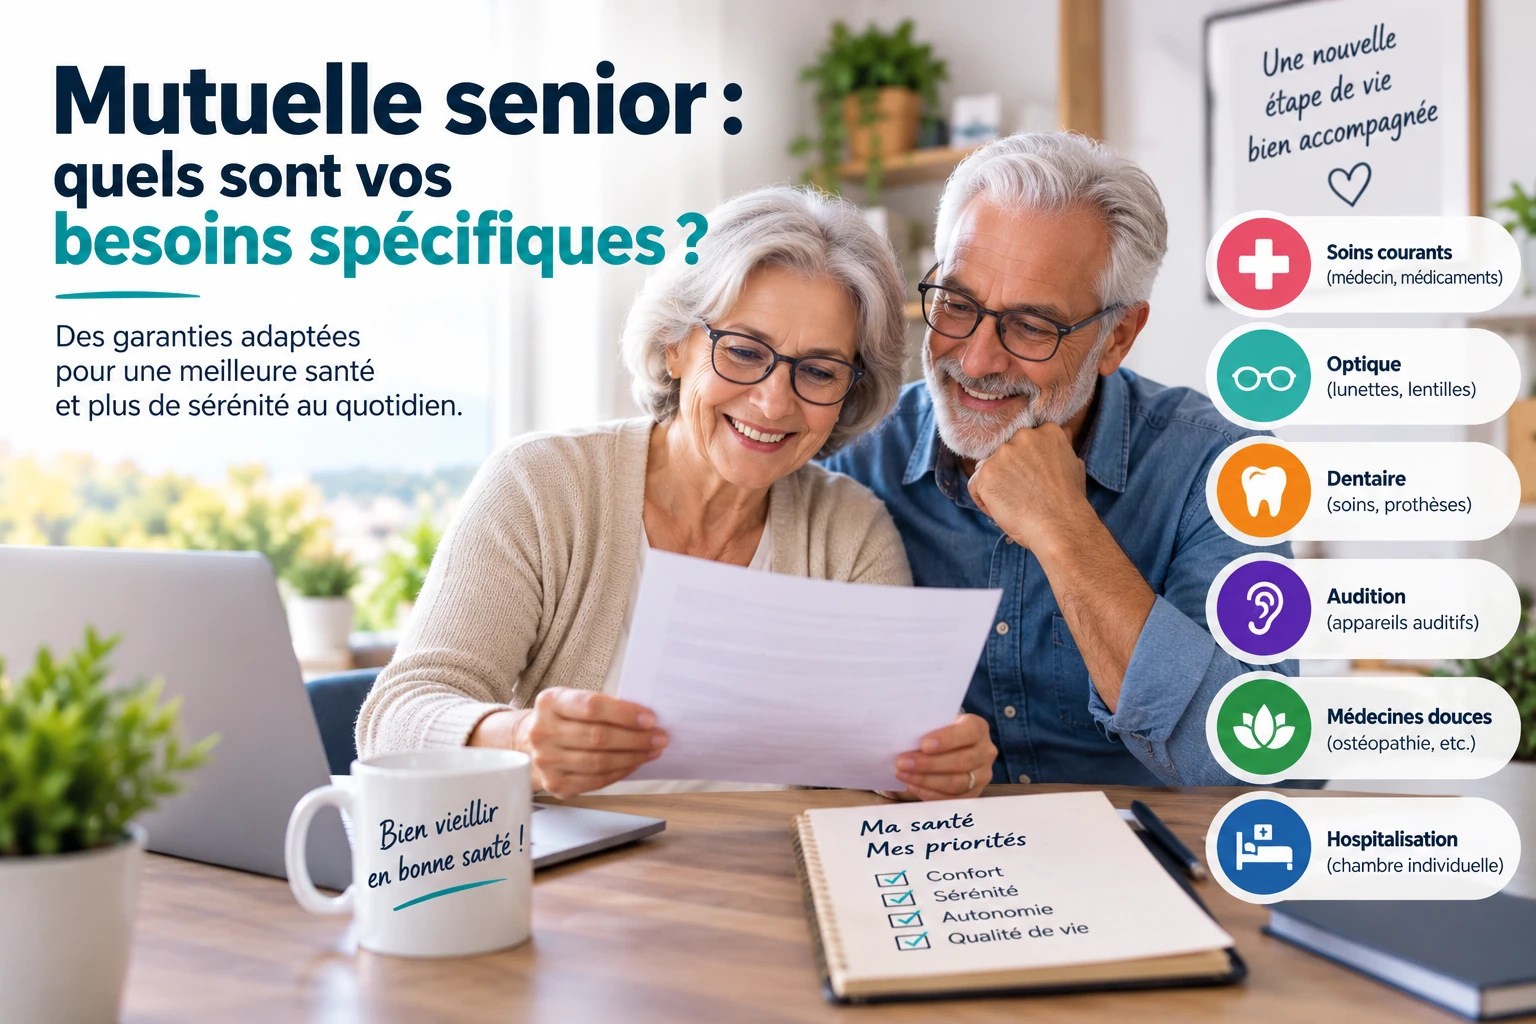
Les postes de santé à bien couvrir
Pourquoi une mutuelle spécifique après 55 ans ?
Avec l’âge, la consommation de soins augmente et se déplace vers des postes coûteux. Les consultations de spécialistes deviennent plus fréquentes, les séjours à l’hôpital plus probables, et les équipements comme les prothèses dentaires, les verres progressifs ou les aides auditives représentent des dépenses de plusieurs centaines à plusieurs milliers d’euros.
L’Assurance Maladie rembourse ces soins sur la base de ses propres tarifs, souvent très inférieurs aux prix réellement pratiqués. La différence — le reste à charge — dépend entièrement de votre complémentaire santé. Une mutuelle conçue pour un actif de 35 ans, centrée sur les soins courants, laisse souvent des restes à charge importants à 65 ans.
Une mutuelle senior rééquilibre la couverture : elle renforce les postes qui comptent à cet âge et allège ceux qui sont moins utiles, comme la maternité ou l’orthodontie. L’objectif n’est pas de payer plus, mais de payer pour les bonnes garanties.
Les postes à renforcer en priorité
L’hospitalisation
C’est le poste le plus imprévisible et le plus coûteux. Vérifiez trois éléments : le remboursement des dépassements d’honoraires des chirurgiens et anesthésistes (exprimé en pourcentage de la base de remboursement, par exemple 200 % ou 300 % BR), la prise en charge de la chambre particulière par jour et sans limitation de durée trop courte, et le forfait journalier hospitalier, pris en charge sans limite par tous les contrats responsables.
Le dentaire
Couronnes, bridges et appareils amovibles sont pris en charge intégralement s’ils font partie du panier 100 % Santé. En dehors de ce panier, et pour les implants que l’Assurance Maladie ne rembourse pas, tout dépend des forfaits de votre contrat. Si un projet d’implant est envisagé, comparez les forfaits annuels et les plafonds avant de souscrire.
L’audition
Les aides auditives du panier 100 % Santé sont sans reste à charge, avec un renouvellement possible tous les 4 ans par oreille. Les appareils plus performants (gamme dite « classe II ») restent coûteux : une mutuelle senior propose souvent un forfait spécifique pour en réduire le coût.
L’optique
Les verres progressifs sont fréquents après 50 ans. Le panier 100 % Santé couvre des équipements de qualité sans reste à charge ; pour des verres ou montures hors panier, regardez le forfait optique, généralement renouvelable tous les deux ans pour un adulte.
Peut-on vous refuser ou vous résilier en raison de votre âge ?
Non. Les complémentaires santé individuelles responsables ne demandent pas de questionnaire médical et ne fixent pas leurs cotisations en fonction de votre état de santé. Un assureur ne peut pas vous refuser pour une maladie existante.
En revanche, le tarif dépend de l’âge : chaque assureur applique sa propre grille, et l’écart entre deux organismes pour un même niveau de garanties peut être important après 60 ans. C’est précisément pour cela qu’une comparaison régulière est rentable.
Certains contrats prévoient des délais de carence sur les postes coûteux (dentaire, audition, optique) : quelques mois pendant lesquels ces garanties ne jouent pas encore. Beaucoup d’assureurs les suppriment si vous étiez déjà couvert juste avant. Si vous avez un soin programmé, vérifiez ce point avant de changer de contrat.
Départ à la retraite : que devient la mutuelle d’entreprise ?
Pendant votre vie active, vous étiez probablement couvert par la mutuelle collective de votre employeur, qui en finançait au moins la moitié. À la retraite, cette couverture s’arrête. Deux options s’offrent à vous :
- Conserver le contrat collectif à titre individuel : la loi Évin vous permet de le demander dans les 6 mois qui suivent la fin du contrat de travail, sans questionnaire médical. Le tarif est encadré les trois premières années (identique la première année, puis plafonné à +25 % et +50 % par rapport au tarif des salariés), avant d’être libre.
- Souscrire une mutuelle senior individuelle, choisie pour vos besoins réels. C’est souvent plus intéressant après les premières années, ou dès le départ si le contrat collectif comporte des garanties inutiles pour vous.
Le bon réflexe : demander le tarif de maintien du contrat collectif, puis le comparer à deux ou trois offres individuelles à garanties équivalentes.
Combien coûte une mutuelle senior et comment maîtriser le budget ?
Le prix dépend de votre âge, de votre lieu de résidence, du nombre de personnes couvertes (seul ou en couple) et du niveau de garanties. À garanties comparables, les écarts entre assureurs peuvent atteindre plusieurs centaines d’euros par an pour un couple de retraités.
Cinq leviers efficaces
- Cibler les postes utiles : renforcer hospitalisation, dentaire et audition, réduire les garanties que vous n’utilisez pas.
- Profiter du 100 % Santé : pour les lunettes, prothèses et aides auditives du panier, inutile de payer des forfaits élevés.
- Comparer à garanties identiques, au moins tous les deux ans : depuis décembre 2020, vous pouvez changer de mutuelle à tout moment après un an d’adhésion, sans frais.
- Vérifier vos droits à la Complémentaire santé solidaire : selon vos ressources, elle peut être gratuite ou coûter moins d’un euro par jour et par personne, avec dispense d’avance de frais.
- Demander les tarifs à 5 et 10 ans : certaines grilles augmentent beaucoup plus vite que d’autres avec l’âge.
Les services qui prennent de la valeur avec l’âge
Au-delà des remboursements, de nombreux contrats seniors incluent une assistance qui intervient au moment où elle est difficile à organiser soi-même : aide-ménagère après une hospitalisation, portage de repas, téléassistance, garde des animaux, transport vers les rendez-vous médicaux. La téléconsultation permet aussi de joindre un médecin rapidement.
Ces services se comparent au même titre que les taux de remboursement : deux contrats au même prix peuvent offrir des niveaux d’assistance très différents.
La mutuelle ne couvre pas en revanche la perte d’autonomie (dépendance), qui relève d’une garantie de prévoyance distincte. Notre page garantie dépendance en détaille le fonctionnement.
Exemple : un couple de retraités qui change de mutuelle
Monique et Gérard, 67 et 69 ans, ont conservé depuis leur retraite le contrat collectif de l’ancien employeur de Gérard. Leur cotisation a fortement augmenté après la troisième année. Le contrat comprend encore des garanties maternité et orthodontie, inutiles pour eux, mais seulement un forfait modeste pour les aides auditives, dont Gérard a besoin.
Après comparaison, ils choisissent une mutuelle senior qui renforce l’hospitalisation (chambre particulière, dépassements d’honoraires) et l’audition, avec un délai de carence supprimé puisqu’ils étaient déjà couverts. Ils optent pour des aides auditives du panier 100 % Santé pour Gérard, sans reste à charge. Leur nouvelle cotisation est mieux adaptée à leurs besoins réels.
Exemple illustratif : le tarif et les garanties dépendent toujours de votre situation et du contrat proposé.
Notre méthode pour choisir votre mutuelle senior
- Faire le bilan de vos dépenses de l’année passée et des soins prévus : implants, appareils auditifs, opération programmée.
- Classer vos priorités : hospitalisation, dentaire, audition, optique, spécialistes.
- Comparer plusieurs assureurs sur les mêmes postes, en lisant les plafonds annuels et les délais de carence.
- Vérifier les services d’assistance et de téléconsultation.
- Revoir le contrat tous les deux ans, ou à chaque changement de situation.
Un conseiller MazenAssur peut faire cette comparaison avec vous à partir d’une seule demande de devis. Sources officielles : ameli.fr pour les remboursements de l’Assurance Maladie et la Complémentaire santé solidaire, service-public.fr pour la loi Évin et la résiliation.
Devis santé
Démarrer mon devis →
Obtenez votre devis en quelques minutes
Une seule demande, étudiée par un conseiller selon votre profil et vos priorités.
1Remplissez votre demandeLe formulaire Santé, en quelques minutes.
2Votre besoin est étudiéComparaison de plusieurs assureurs.
3Choisissez votre solutionAvec l’accompagnement d’un conseiller.


Questions fréquentes
Mutuelle senior : vos questions
Des réponses claires aux questions les plus fréquentes.
Obtenir mon devis →Y a-t-il un âge limite pour souscrire ?+
Non, nos offres seniors n'imposent aucune limite d'âge à la souscription.
Dois-je remplir un questionnaire de santé ?+
Absolument pas. L'adhésion se fait sans aucune formalité médicale, quels que soient vos antécédents médicaux.
Une mutuelle senior peut-elle me refuser à cause de mon âge ou de ma santé ?+
Non. Les complémentaires santé individuelles responsables ne demandent pas de questionnaire médical et ne peuvent pas refuser une adhésion pour raison de santé. Le tarif, en revanche, dépend de l’âge selon la grille de chaque assureur.
À partir de quel âge parle-t-on de mutuelle senior ?+
Il n’y a pas d’âge légal. La plupart des assureurs proposent des formules seniors à partir de 55 ou 60 ans, souvent au moment du départ à la retraite, lorsque la mutuelle d’entreprise s’arrête.
Puis-je garder ma mutuelle d’entreprise à la retraite ?+
Oui. La loi Évin permet de conserver le contrat collectif à titre individuel en le demandant dans les 6 mois suivant la fin du contrat de travail, sans questionnaire médical. Le tarif est encadré les trois premières années, puis libre.
Les aides auditives sont-elles remboursées intégralement ?+
Oui pour les aides auditives du panier 100 % Santé, avec tout contrat responsable : le reste à charge est nul, avec un renouvellement possible tous les 4 ans par oreille. Les appareils hors panier dépendent du forfait de votre contrat.
Les implants dentaires sont-ils pris en charge ?+
L’Assurance Maladie ne rembourse pas les implants. Leur prise en charge dépend uniquement des forfaits de votre mutuelle : comparez les montants par implant et les plafonds annuels avant de souscrire.
Y a-t-il un délai de carence sur une mutuelle senior ?+
Certains contrats en prévoient sur le dentaire, l’optique ou l’audition, souvent de 3 à 6 mois. Beaucoup d’assureurs les suppriment si vous étiez déjà couvert sans interruption juste avant.
Peut-on changer de mutuelle senior en cours d’année ?+
Oui, après un an d’adhésion, à tout moment et sans frais. Le nouvel organisme peut se charger de résilier l’ancien contrat, sans interruption de couverture.
Existe-t-il une aide pour payer sa mutuelle à la retraite ?+
Oui : selon vos ressources, la Complémentaire santé solidaire peut être gratuite ou coûter moins d’un euro par jour et par personne. Vérifiez votre éligibilité sur ameli.fr.
Autres profils
Une mutuelle adaptée à chaque situation
La mutuelle essentielle des jeunes et étudiantsDes garanties ciblées sur vos vrais besoins, à un tarif adapté à votre budget d'étudiant ou de jeune actif.
→

Une protection santé complète pour votre familleAssurez la santé de vos enfants et de votre conjoint avec un contrat unique et économique.
→

La mutuelle santé des indépendants et TNSProtégez votre santé et votre famille tout en profitant des avantages fiscaux de la loi Madelin.
→

FonctionnairesDes garanties modulables selon vos besoins et votre budget.
→
MazenAssur Santé
Protégez votre santé et celle de vos proches
Une seule demande, un accompagnement personnalisé et une couverture ajustée à votre situation.