
Mutuelle TNS
Mutuelle TNS : la complémentaire santé des indépendants
Protégez votre santé et votre famille tout en profitant des avantages fiscaux de la loi Madelin.
Artisan, commerçant, profession libérale ou gérant majoritaire : sans employeur, personne ne finance votre mutuelle à votre place. Une mutuelle TNS adaptée protège votre santé et, avec un contrat éligible au dispositif Madelin, peut alléger votre impôt.
✓ Éligible Madelin selon contrat✓ Hospitalisation et arrêt de travail✓ Conseiller dédié


Votre mutuelle TNS avec MazenAssur
- Contrats compatibles Madelin
- Santé et prévoyance coordonnées
- Comparaison de plusieurs assureurs
 Remboursements optimisés
Large choix de garanties
 Tiers payant selon les offres
 Téléconsultation selon contrat
Vos soins
Les postes de santé à bien couvrir
Qui est concerné par la mutuelle TNS ?
Le terme TNS (travailleur non salarié) regroupe tous ceux qui exercent une activité professionnelle à leur compte : artisans, commerçants, professions libérales, gérants majoritaires de SARL ou de SELARL, associés de sociétés de personnes, exploitants et micro-entrepreneurs.
Depuis 2020, les indépendants relèvent du régime général de l’Assurance Maladie pour leurs remboursements de soins, comme les salariés : les remboursements de base sont donc les mêmes. Ce qui change, c’est l’absence de mutuelle d’entreprise obligatoire et financée par un employeur. Le TNS choisit et paie lui-même sa complémentaire santé.
Le conjoint collaborateur et les enfants peuvent être couverts sur le même contrat.
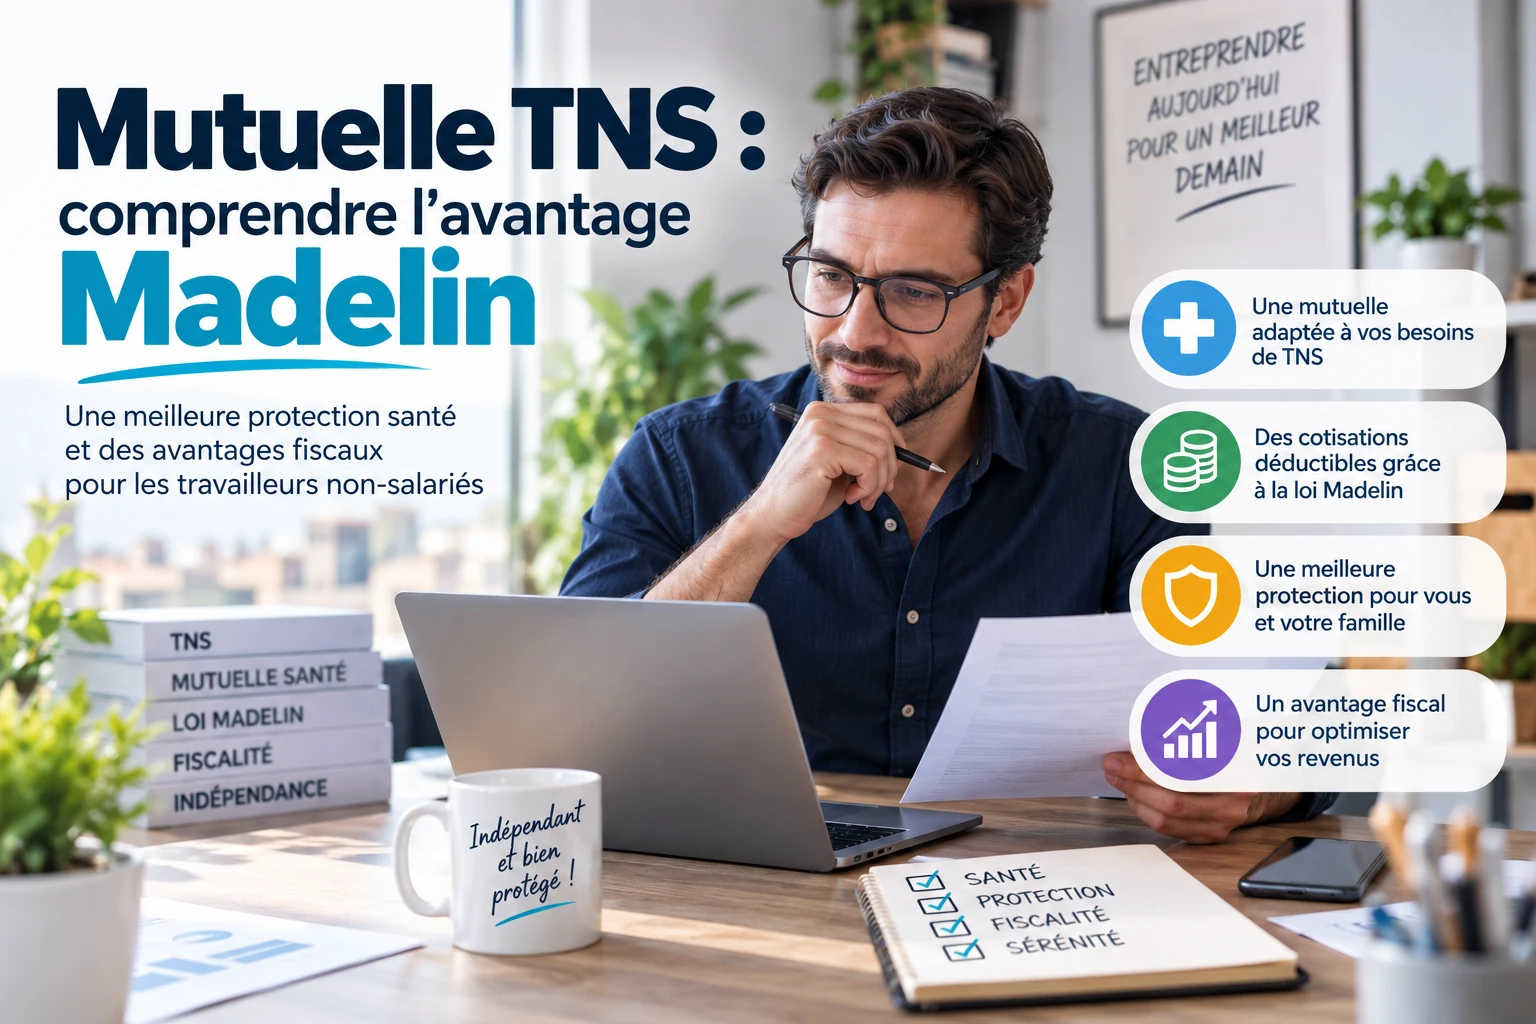
Le dispositif Madelin : déduire ses cotisations
Le dispositif Madelin permet aux indépendants imposés au régime réel (bénéfices industriels et commerciaux ou bénéfices non commerciaux) de déduire de leur bénéfice imposable les cotisations de leur mutuelle santé et de leur prévoyance, dans certaines limites.
Les conditions
- Le contrat doit être « Madelin », c’est-à-dire responsable et solidaire, souscrit à titre professionnel.
- Vous devez être à jour de vos cotisations sociales obligatoires.
- La déduction est plafonnée : pour la santé et la prévoyance réunies, le plafond annuel est égal à 3,75 % du bénéfice imposable augmenté de 7 % du plafond annuel de la Sécurité sociale, dans la limite globale de 3 % de huit fois ce plafond.
Et les micro-entrepreneurs ?
Les micro-entrepreneurs bénéficient d’un abattement forfaitaire sur leur chiffre d’affaires : ils ne peuvent pas déduire leurs cotisations Madelin. Ils restent libres de souscrire une mutuelle individuelle classique, souvent moins chère.
Le dispositif est détaillé dans nos articles mutuelle TNS et loi Madelin et déduction fiscale Madelin.
Les garanties à privilégier quand on est indépendant
Pour un indépendant, un problème de santé a un double coût : les frais médicaux, et l’activité qui s’arrête. La mutuelle doit donc d’abord sécuriser les soins lourds.
- L’hospitalisation : dépassements d’honoraires en chirurgie, chambre particulière. Une opération mal remboursée pèse directement sur la trésorerie personnelle.
- Les consultations de spécialistes et les examens, pour un diagnostic rapide.
- Les médecines douces (ostéopathie, kinésithérapie) pour les métiers physiques : artisans du bâtiment, commerçants debout toute la journée.
- Le dentaire et l’optique, avec le panier 100 % Santé sans reste à charge.
- La téléconsultation, qui évite de fermer l’entreprise pour une simple consultation.
Mutuelle et prévoyance : deux protections complémentaires
La mutuelle rembourse les frais de santé ; elle ne remplace pas vos revenus. Or les indemnités journalières versées aux indépendants en cas d’arrêt de travail sont limitées, avec un délai de carence de quelques jours et des montants souvent inférieurs au revenu réel, en particulier pour les professions libérales.
Une prévoyance TNS complète ces indemnités, couvre l’invalidité et protège la famille en cas de décès. Elle peut aussi entrer dans l’enveloppe Madelin. Coordonner mutuelle et prévoyance chez un même conseiller évite les trous de garantie et les doublons. Voir notre page incapacité de travail.
Combien coûte une mutuelle TNS ?
Le tarif dépend de votre âge, de votre lieu de résidence, des personnes couvertes et du niveau de garanties. Le coût réel, lui, dépend aussi de votre fiscalité : pour un indépendant au régime réel, la déduction Madelin réduit l’impôt, d’autant plus que le taux marginal d’imposition est élevé.
Optimiser sans se découvrir
- Choisir un contrat Madelin si vous êtes au régime réel.
- Renforcer l’hospitalisation et les spécialistes plutôt que des forfaits peu utilisés.
- Profiter du 100 % Santé pour l’optique et les prothèses dentaires.
- Coordonner santé et prévoyance pour utiliser au mieux le plafond de déduction.
- Remettre le contrat en concurrence : après un an, la résiliation est possible à tout moment, sans frais.
Création d’entreprise : à quel moment souscrire ?
Si vous quittez un emploi salarié pour créer votre entreprise, vous pouvez bénéficier de la portabilité de la mutuelle de votre ancien employeur si vous êtes indemnisé par France Travail, pour une durée égale à celle de votre dernier contrat, dans la limite de 12 mois. Au-delà, ou si vous n’êtes pas éligible, souscrivez votre mutuelle TNS dès le début de l’activité pour éviter toute période sans couverture.
Pensez aussi aux délais de carence : certains contrats en prévoient sur les postes coûteux. Une souscription anticipée, ou un contrat qui les supprime en cas de couverture antérieure, évite les mauvaises surprises.
Artisan, commerçant, libéral, gérant : ce qui change selon votre statut
Artisans et commerçants
Souvent exposés à des métiers physiques, ils ont intérêt à renforcer les médecines douces, la kinésithérapie et l’hospitalisation. Leur activité dépend directement de leur présence : une prévoyance arrêt de travail est le complément naturel de la mutuelle.
Professions libérales
Médecins, avocats, architectes, consultants : leurs revenus sont souvent plus élevés, ce qui rend la déduction Madelin plus intéressante. Leurs indemnités journalières de base sont limitées dans le temps : la prévoyance est indispensable pour maintenir le revenu en cas d’arrêt prolongé.
Gérants majoritaires
Le gérant majoritaire de SARL ou de SELARL relève du statut de travailleur indépendant. Il peut souscrire un contrat Madelin à titre personnel ; si la société prend en charge les cotisations, les règles fiscales diffèrent : faites valider le montage par votre expert-comptable.
Conjoint collaborateur
Il peut être couvert sur le même contrat. Ses cotisations peuvent, sous conditions, entrer dans l’enveloppe Madelin du chef d’entreprise.
Exemple : une artisane au régime réel
Julie, 41 ans, plombière installée à son compte depuis trois ans au régime réel, était encore couverte par une mutuelle individuelle classique souscrite pendant son ancien emploi. Elle n’en déduisait donc pas les cotisations. Son métier physique l’amène à consulter régulièrement un ostéopathe.
Elle passe sur un contrat Madelin avec un bon niveau d’hospitalisation et un forfait médecines douces, et complète avec une prévoyance couvrant ses arrêts de travail. Ses cotisations deviennent déductibles de son bénéfice dans la limite du plafond Madelin.
Exemple illustratif : l’économie d’impôt dépend de votre bénéfice et de votre situation fiscale ; rapprochez-vous de votre expert-comptable.
Notre méthode pour choisir votre mutuelle TNS
- Vérifier votre régime fiscal : réel (Madelin possible) ou micro-entreprise.
- Identifier les soins utiles à votre métier et à votre famille.
- Comparer plusieurs contrats Madelin à garanties identiques.
- Coordonner la mutuelle avec une prévoyance arrêt de travail.
- Faire valider la déduction par votre expert-comptable.
Sources officielles : impots.gouv.fr pour la déduction des cotisations, ameli.fr pour les remboursements et les indemnités journalières des indépendants.
Devis santé
Démarrer mon devis →
Obtenez votre devis en quelques minutes
Une seule demande, étudiée par un conseiller selon votre profil et vos priorités.
1Remplissez votre demandeLe formulaire Santé, en quelques minutes.
2Votre besoin est étudiéComparaison de plusieurs assureurs.
3Choisissez votre solutionAvec l’accompagnement d’un conseiller.

Questions fréquentes
Mutuelle TNS : vos questions
Des réponses claires aux questions les plus fréquentes.
Obtenir mon devis →Qui peut bénéficier de la loi Madelin ?+
Les artisans, commerçants, professions libérales et gérants majoritaires de SARL/SELARL soumis à l'impôt sur le revenu (BIC ou BNC).
Les membres de ma famille sont-ils couverts ?+
Oui, vous pouvez affilier vos ayants droit sur votre contrat TNS Madelin et bénéficier de réductions pour les familles.
Qu’est-ce qu’une mutuelle TNS ?+
C’est une complémentaire santé destinée aux travailleurs non salariés : artisans, commerçants, professions libérales, gérants majoritaires. Elle complète les remboursements de l’Assurance Maladie, comme pour un salarié, mais sans participation d’un employeur.
Une mutuelle est-elle obligatoire pour un indépendant ?+
Non. Contrairement aux salariés du privé, un indépendant n’a pas d’obligation de mutuelle. Elle reste fortement conseillée, car le reste à charge sur une hospitalisation ou des soins dentaires peut être élevé.
Peut-on déduire sa mutuelle de ses impôts quand on est TNS ?+
Oui, avec un contrat Madelin, si vous êtes imposé au régime réel (BIC ou BNC). Les cotisations sont déductibles du bénéfice dans la limite d’un plafond annuel commun à la santé et à la prévoyance.
Un micro-entrepreneur peut-il bénéficier du dispositif Madelin ?+
Non. Le micro-entrepreneur bénéficie déjà d’un abattement forfaitaire sur son chiffre d’affaires et ne peut pas déduire ses cotisations. Il peut souscrire une mutuelle individuelle classique.
Quelle différence entre mutuelle et prévoyance TNS ?+
La mutuelle rembourse les frais de santé. La prévoyance verse des indemnités en cas d’arrêt de travail, une rente en cas d’invalidité et un capital en cas de décès. Les deux se complètent et peuvent entrer dans l’enveloppe Madelin.
Mon conjoint et mes enfants peuvent-ils être couverts ?+
Oui. Le conjoint, notamment le conjoint collaborateur, et les enfants peuvent être ajoutés au contrat, avec des garanties adaptées à chacun.
Je crée mon entreprise : suis-je couvert par mon ancienne mutuelle ?+
Si vous êtes indemnisé par France Travail, la portabilité vous permet de garder la mutuelle de votre ancien employeur jusqu’à 12 mois. Sinon, souscrivez votre mutuelle TNS dès le début de l’activité.
Peut-on changer de mutuelle TNS en cours d’année ?+
Oui, après un an d’adhésion, à tout moment et sans frais. Le nouvel organisme peut se charger de la résiliation de l’ancien contrat.
Autres profils
Une mutuelle adaptée à chaque situation
La mutuelle essentielle des jeunes et étudiantsDes garanties ciblées sur vos vrais besoins, à un tarif adapté à votre budget d'étudiant ou de jeune actif.
→

Une protection santé complète pour votre familleAssurez la santé de vos enfants et de votre conjoint avec un contrat unique et économique.
→
Une protection santé renforcée pour les seniorsDes garanties sur-mesure pour couvrir vos dépenses de santé essentielles, avec une prise en charge optimale.
→

FonctionnairesDes garanties modulables selon vos besoins et votre budget.
→
MazenAssur Santé
Protégez votre santé et celle de vos proches
Une seule demande, un accompagnement personnalisé et une couverture ajustée à votre situation.