
Mutuelle famille
Mutuelle famille : une protection santé complète pour votre foyer
Assurez la santé de vos enfants et de votre conjoint avec un contrat unique et économique.
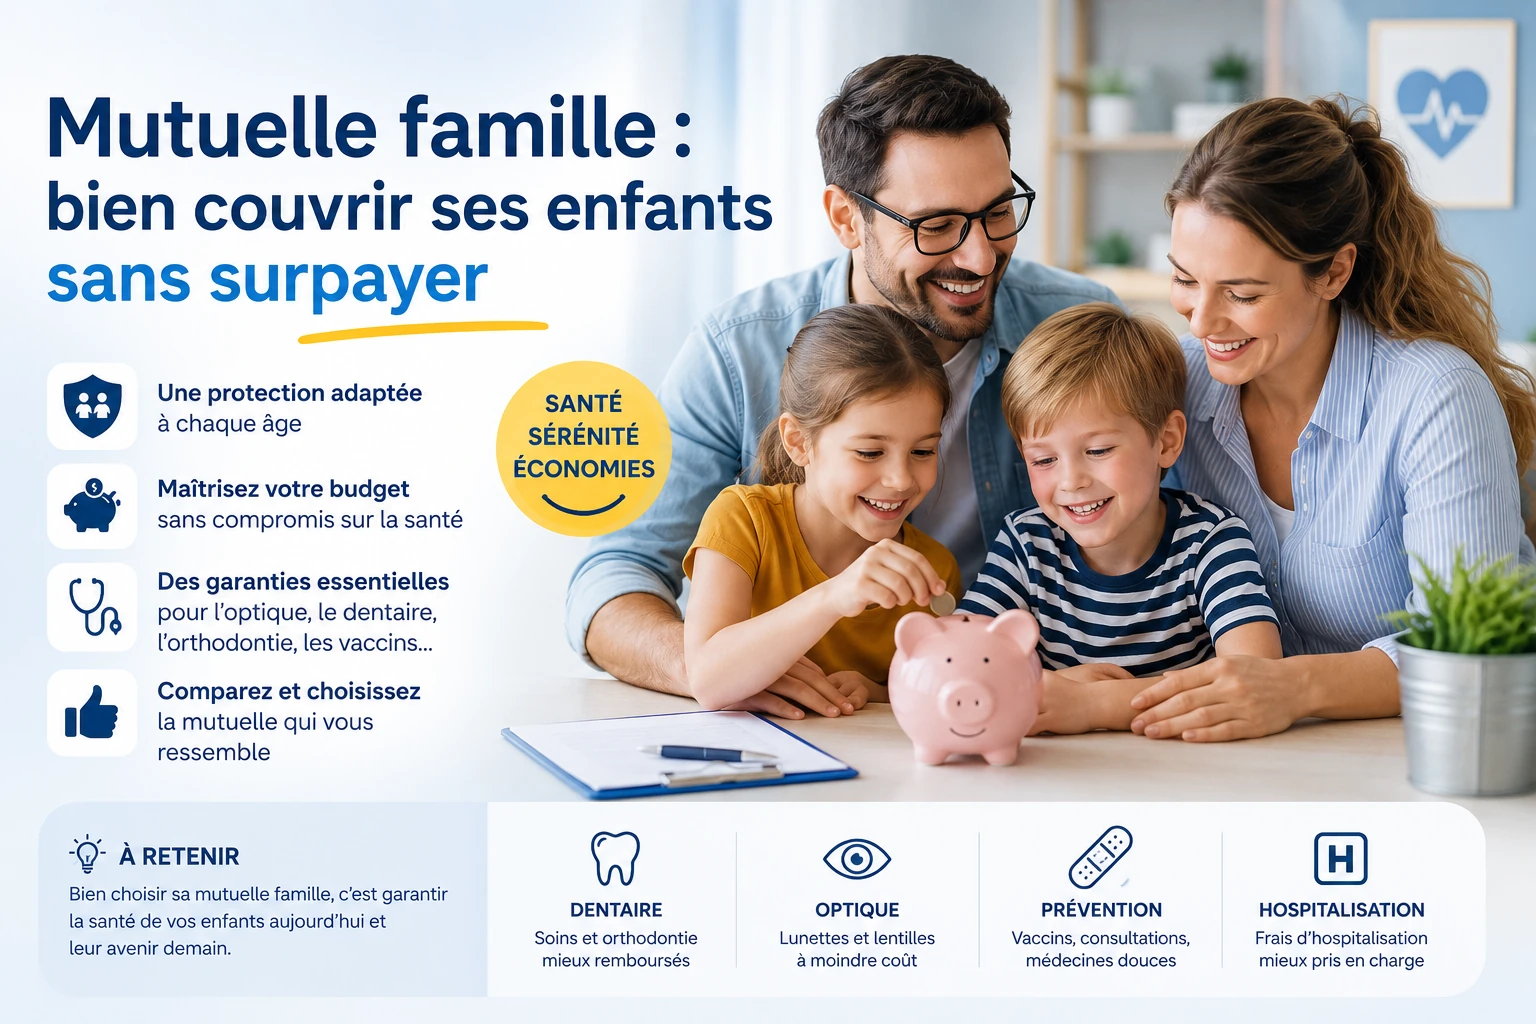
Un seul contrat pour couvrir les parents et les enfants : consultations pédiatriques, lunettes, orthodontie, hospitalisation. Une mutuelle familiale bien construite protège chacun selon ses besoins, avec une cotisation maîtrisée pour tout le foyer.
✓ Parents et enfants sur un contrat✓ Optique et orthodontie enfants✓ Conseiller dédié


Votre mutuelle famille avec MazenAssur
- Garanties adaptées à chaque membre
- Comparaison de plusieurs assureurs
- Ajout d’un enfant en cours d’année
 Remboursements optimisés
Large choix de garanties
 Tiers payant selon les offres
 Téléconsultation selon contrat
Vos soins
Les postes de santé à bien couvrir
Une mutuelle pour toute la famille : comment ça marche ?
Une mutuelle familiale couvre sur un même contrat le souscripteur, son conjoint (marié, pacsé ou concubin) et les enfants à charge. Chaque personne a ses propres remboursements, mais la gestion est unique : une seule cotisation, un seul espace client, une seule carte de tiers payant pour toute la famille.
Les enfants sont en général couverts jusqu’à 18 ans, et souvent jusqu’à 25 ou 28 ans s’ils poursuivent des études ou sont à la recherche d’un premier emploi, selon les conditions du contrat. Beaucoup d’assureurs appliquent un tarif enfant réduit, voire la gratuité à partir du troisième enfant : c’est un critère de comparaison important pour une famille nombreuse.
Côté Assurance Maladie, les enfants peuvent être rattachés comme ayants droit à l’un ou aux deux parents. Pensez à transmettre ce rattachement à votre mutuelle pour que les remboursements soient automatiques.
Les besoins de santé des enfants
Consultations et vaccins
Les premières années sont rythmées par les visites chez le pédiatre ou le médecin généraliste et par les vaccins. Les examens de suivi obligatoires de l’enfant sont pris en charge à 100 % par l’Assurance Maladie ; votre mutuelle complète les dépassements d’honoraires éventuels de certains pédiatres et rembourse parfois les vaccins non remboursés par la Sécurité sociale.
L’optique
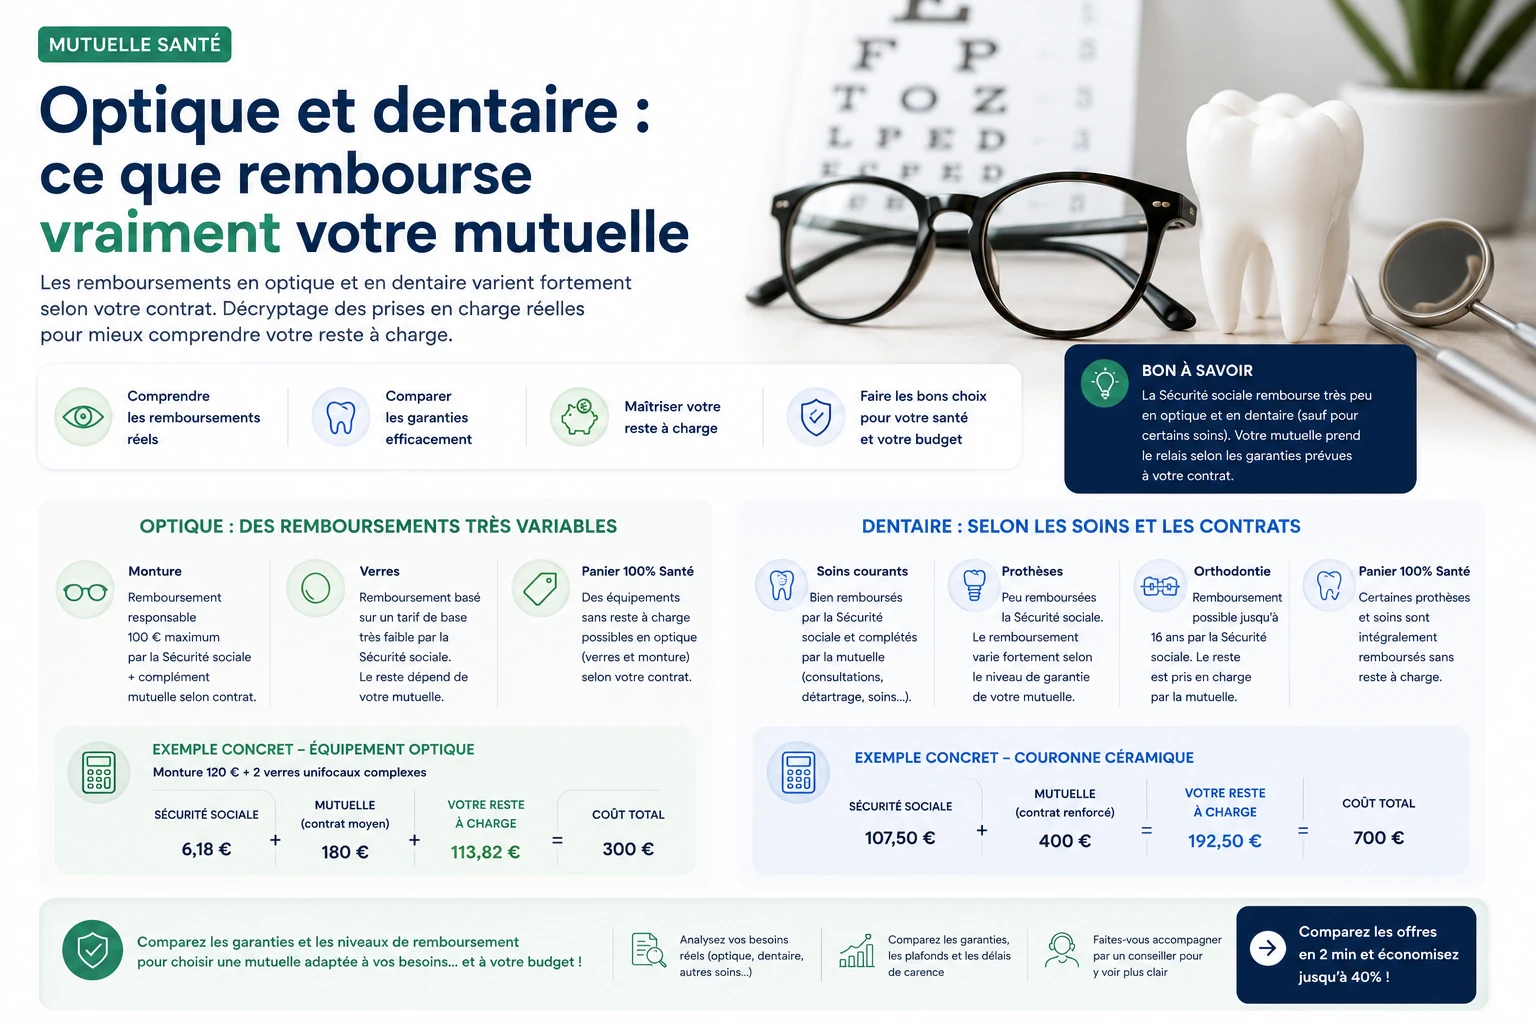
Pour un enfant de moins de 16 ans, les lunettes peuvent être renouvelées chaque année, et même plus tôt en cas d’évolution de la vue ou de changement de morphologie du visage. Le panier 100 % Santé couvre des montures et des verres adaptés aux enfants sans reste à charge.
L’orthodontie
L’Assurance Maladie prend en charge les traitements d’orthodontie commencés avant les 16 ans de l’enfant, sur accord préalable, mais sur la base de tarifs bien inférieurs aux honoraires réels : un traitement complet peut laisser plusieurs centaines d’euros par semestre à charge. Le forfait orthodontie de la mutuelle fait alors toute la différence. Vérifiez son montant par semestre et la durée de prise en charge.
L’hospitalisation d’un enfant
En cas d’hospitalisation, un parent souhaite souvent rester auprès de son enfant. Le lit d’accompagnant et les frais de séjour du parent ne sont couverts que si le contrat le prévoit : c’est une garantie précieuse pour les familles.
Les besoins des parents
Les adultes du foyer ont des besoins différents : soins dentaires, lunettes, consultations de spécialistes, médecines douces. Un projet de naissance doit aussi être anticipé : la maternité est très bien prise en charge par l’Assurance Maladie, mais la chambre particulière, les dépassements d’honoraires et certains frais annexes dépendent de la mutuelle. Certains contrats versent un forfait naissance pour chaque nouvel enfant.
Attention aux délais de carence : une garantie maternité ou un forfait naissance peut n’être accessible qu’après plusieurs mois d’adhésion. Si un projet d’enfant est en cours, vérifiez ce point avant de signer.
Mutuelle d’entreprise et mutuelle familiale : comment les combiner ?
Si l’un des parents est salarié, sa mutuelle d’entreprise est obligatoire pour lui. Elle propose souvent une extension aux ayants droit (conjoint et enfants), parfois obligatoire, parfois facultative et payante. Avant de souscrire une mutuelle familiale individuelle, comparez :
- le coût de l’extension familiale du contrat collectif ;
- le niveau de garanties pour les enfants (optique, orthodontie) ;
- le coût d’une mutuelle individuelle pour le conjoint et les enfants.
Quand les deux parents ont une mutuelle d’entreprise, les enfants peuvent être couverts par les deux contrats. Les remboursements se cumulent alors dans la limite des frais réels : la seconde mutuelle complète ce que la première n’a pas pris en charge.
Combien coûte une mutuelle famille ?
Le tarif dépend de l’âge des parents, du nombre d’enfants, du lieu de résidence et du niveau de garanties. Les cotisations enfants sont généralement bien inférieures à celles des adultes, et la gratuité à partir du troisième enfant réduit fortement le coût pour les familles nombreuses.
Bien dépenser son budget santé
- Renforcer ce qui coûte vraiment : orthodontie et optique pour les enfants, hospitalisation pour tous.
- Profiter du 100 % Santé pour les lunettes et les prothèses du panier.
- Éviter les doublons avec la mutuelle d’entreprise d’un parent.
- Vérifier vos droits à la Complémentaire santé solidaire : selon les ressources du foyer, elle peut être gratuite ou coûter moins d’un euro par jour et par personne.
- Revoir le contrat à chaque naissance ou lorsque les enfants grandissent : les besoins d’un enfant de 3 ans et d’un adolescent ne sont pas les mêmes.
Exemple : une famille avec deux enfants
Sarah et Karim ont deux enfants de 8 et 13 ans. Karim, indépendant, n’a pas de mutuelle d’entreprise ; Sarah est salariée, mais l’extension familiale de son contrat collectif rembourse peu l’orthodontie. Leur fils de 13 ans doit commencer un traitement d’orthodontie, et leur fille porte des lunettes renouvelées chaque année.
Ils choisissent une mutuelle familiale pour Karim et les enfants, avec un forfait orthodontie élevé et une bonne garantie optique enfant, tandis que Sarah conserve sa mutuelle d’entreprise. Les lunettes de leur fille sont choisies dans le panier 100 % Santé, sans reste à charge.
Exemple illustratif : les garanties et tarifs dépendent du contrat et de votre situation.
Ajouter un enfant, changer de situation : les démarches
- Naissance ou adoption : prévenez la mutuelle dès la naissance pour ajouter l’enfant au contrat ; l’ajout est en général possible à tout moment.
- Séparation : chaque parent peut souscrire son propre contrat, et les enfants peuvent rester couverts par l’un ou l’autre selon l’organisation retenue.
- Enfant qui commence ses études : vérifiez jusqu’à quel âge il reste couvert ; à défaut, une mutuelle jeune prend le relais à petit prix.
- Changer de mutuelle : après un an d’adhésion, c’est possible à tout moment, sans frais. Le nouvel organisme peut se charger de la résiliation.
Sources officielles : ameli.fr (remboursements des enfants, orthodontie, Complémentaire santé solidaire) et service-public.fr.
Notre méthode pour choisir votre mutuelle famille
- Lister les besoins de chacun : lunettes, orthodontie, suivi pédiatrique, projet de naissance, soins des parents.
- Vérifier ce que couvre déjà la mutuelle d’entreprise d’un parent.
- Comparer les forfaits enfants (optique, orthodontie) et l’hospitalisation avec lit d’accompagnant.
- Regarder le tarif enfant et la gratuité à partir du troisième enfant.
- Lire les délais de carence si une naissance ou un traitement est prévu.
Un conseiller MazenAssur compare pour vous plusieurs assureurs à partir d’une seule demande.
Devis santé
Démarrer mon devis →
Obtenez votre devis en quelques minutes
Une seule demande, étudiée par un conseiller selon votre profil et vos priorités.
1Remplissez votre demandeLe formulaire Santé, en quelques minutes.
2Votre besoin est étudiéComparaison de plusieurs assureurs.
3Choisissez votre solutionAvec l’accompagnement d’un conseiller.

Questions fréquentes
Mutuelle famille : vos questions
Des réponses claires aux questions les plus fréquentes.
Obtenir mon devis →Mon conjoint peut-il avoir des garanties différentes ?+
Certains de nos contrats permettent d'individualiser les niveaux de renfort (par exemple, un renfort optique pour le conjoint uniquement).
Que couvre la prime de naissance ?+
Il s'agit d'un capital (versé en une fois) pour vous aider à faire face aux dépenses liées à l'arrivée de votre enfant ou à son adoption.
Jusqu’à quel âge mes enfants sont-ils couverts par ma mutuelle ?+
En général jusqu’à 18 ans, et souvent jusqu’à 25 ou 28 ans s’ils poursuivent des études ou cherchent un premier emploi. L’âge limite dépend de chaque contrat : vérifiez-le dans les conditions générales.
La cotisation est-elle gratuite à partir du troisième enfant ?+
Beaucoup d’assureurs appliquent la gratuité à partir du troisième enfant, mais ce n’est pas une obligation légale. C’est un critère de comparaison important pour une famille nombreuse.
L’orthodontie de mon enfant est-elle remboursée ?+
L’Assurance Maladie prend en charge les traitements commencés avant 16 ans, sur accord préalable, mais sur une base inférieure aux honoraires réels. Le forfait orthodontie de la mutuelle couvre tout ou partie de la différence.
Tous les combien peut-on renouveler les lunettes d’un enfant ?+
Chaque année avant 16 ans, et plus tôt en cas d’évolution de la vue ou de changement de morphologie du visage. Le panier 100 % Santé propose des équipements enfants sans reste à charge.
Mon conjoint peut-il être couvert par ma mutuelle d’entreprise ?+
Souvent oui, grâce à l’extension aux ayants droit, obligatoire ou facultative selon l’entreprise. Comparez son coût et ses garanties avec une mutuelle familiale individuelle.
Comment ajouter un nouveau-né à ma mutuelle ?+
Prévenez votre mutuelle dès la naissance avec l’acte de naissance ou le livret de famille. L’ajout est en général possible à tout moment, et certains contrats versent un forfait naissance.
Mon enfant peut-il être couvert par les deux parents ?+
Oui. Si chaque parent a une mutuelle, l’enfant peut être couvert par les deux contrats : la seconde complète les remboursements de la première, dans la limite des frais réels.
Existe-t-il une aide pour les familles aux revenus modestes ?+
Oui : la Complémentaire santé solidaire peut être gratuite ou coûter moins d’un euro par jour et par personne selon les ressources du foyer. Elle couvre aussi le 100 % Santé.
Autres profils
Une mutuelle adaptée à chaque situation
La mutuelle essentielle des jeunes et étudiantsDes garanties ciblées sur vos vrais besoins, à un tarif adapté à votre budget d'étudiant ou de jeune actif.
→
Une protection santé renforcée pour les seniorsDes garanties sur-mesure pour couvrir vos dépenses de santé essentielles, avec une prise en charge optimale.
→

La mutuelle santé des indépendants et TNSProtégez votre santé et votre famille tout en profitant des avantages fiscaux de la loi Madelin.
→

FonctionnairesDes garanties modulables selon vos besoins et votre budget.
→
MazenAssur Santé
Protégez votre santé et celle de vos proches
Une seule demande, un accompagnement personnalisé et une couverture ajustée à votre situation.