
Sécuriser l'avenir
de votre famille
Anticipez les conséquences financières d’un arrêt de travail, d’une invalidité ou d’un décès avec une protection ajustée à votre situation personnelle et professionnelle.
 Vos revenusmieux protégés
 Vos prochesaccompagnés
Une couverture conçue pour limiter l’impact financier des imprévus de la vie.
de votre famille
niveau de vie
de la vie

et services
fiscaux
Les liens utilisent uniquement les pages déjà publiées. Lorsqu’une sous-page n’existe pas, le bouton renvoie vers votre devis actuel.

Un capital versé à ceux qui comptent pour vous

Maintenir vos revenus pendant un arrêt

Une rente ou un capital en cas de séquelles permanentes

Anticiper le coût de la dépendance

Assurer l'avenir scolaire de vos enfants

Protégez vos proches des démarches et des frais
Une protection sur mesure selon votre situation personnelle et professionnelle.

Une protection personnalisable pour sécuriser vos revenus et vos proches.
Voir les garanties →
Des garanties pensées pour protéger votre foyer face aux imprévus.
Voir les garanties →
Une protection ajustée à chaque étape de la vie et à vos priorités.
Voir les garanties →
Maintien de revenus et protection de l’activité pour indépendants et dirigeants.
Voir les garanties →Les noms, tarifs et garanties restent ceux déjà administrés sur votre page.
L'essentiel pour protéger financièrement votre famille.
La protection de votre niveau de vie au quotidien.
La couverture complète pour vous et vos enfants.
Sélectionnez votre profil pour afficher les points de protection les plus pertinents.


Vous nous indiquez votre situation et vos besoins via le formulaire Prévoyance existant.
Votre profil, vos revenus et vos priorités sont analysés pour construire une protection cohérente.
Vous recevez une solution détaillée et bénéficiez de l’accompagnement d’un conseiller.
Nous vous aidons à identifier le niveau de protection adapté à votre statut, à vos revenus et à vos proches.

L'assurance prévoyance répond à une question que peu de personnes se posent avant d'y être confrontées : que se passe-t-il financièrement si vous ne pouvez plus travailler, ou si vous disparaissez ?
Le régime obligatoire couvre une partie de ces situations, mais de manière souvent très insuffisante. Un salarié en arrêt de travail perçoit des indemnités journalières plafonnées, généralement autour de la moitié de son salaire de base, après un délai de carence de trois jours. Un travailleur indépendant se trouve dans une situation encore plus fragile, avec des indemnités faibles et des délais plus longs.
La prévoyance vient compléter ce socle. Elle intervient sur trois risques principaux : l'incapacité temporaire de travail, l'invalidité permanente et le décès. Certains contrats ajoutent la perte d'autonomie et la rente éducation.
Cette confusion est fréquente et mérite d'être levée. La mutuelle santé rembourse vos frais médicaux : consultations, médicaments, hospitalisation, optique, dentaire. Elle intervient sur des dépenses.
La prévoyance compense une perte de revenus ou verse un capital. Elle n'a aucun lien avec vos frais de santé : vous pouvez être parfaitement remboursé de vos soins tout en subissant une perte de salaire considérable pendant un arrêt long.
Ces deux couvertures sont complémentaires et répondent à des besoins distincts. Beaucoup de foyers disposent d'une bonne mutuelle et d'aucune prévoyance, alors que le risque financier le plus lourd relève précisément de cette dernière.
Les cotisations dépendent de votre âge à la souscription et de votre état de santé. Souscrire à trente ans coûte sensiblement moins qu'à cinquante, et le questionnaire médical est plus facilement franchi.
Un problème de santé survenu avant l'adhésion peut entraîner une exclusion, une surprime, voire un refus. Anticiper reste donc le meilleur levier d'économie.
Le coût d'un contrat de prévoyance dépend directement des garanties souscrites et de leur niveau. Bien calibrer permet de réduire la cotisation sans perdre l'essentiel.
Commencez par évaluer votre besoin réel. Pour l'incapacité de travail, le montant utile correspond à l'écart entre votre revenu habituel et ce que verse votre régime obligatoire. Souscrire au-delà revient à payer pour une indemnisation que vous ne percevrez pas, les contrats interdisant l'enrichissement.
Le délai de franchise constitue un levier direct. Il correspond à la période pendant laquelle rien n'est versé après le début de l'arrêt. Un délai de trente jours coûte sensiblement moins qu'un délai de sept jours. Si votre trésorerie permet d'absorber un mois sans revenus, l'économie est réelle.
Le capital décès doit être proportionné à votre situation familiale. Un célibataire sans personne à charge n'a pas les mêmes besoins qu'un parent de jeunes enfants avec un crédit immobilier en cours. Le montant utile correspond généralement au capital restant dû augmenté de plusieurs années de revenus.
Les garanties accessoires méritent un examen critique. Majoration en cas d'accident, doublement en cas de décès simultané, garanties assistance : elles augmentent la cotisation pour des situations statistiquement rares.
Un point à ne pas négliger : les exclusions. Un contrat bon marché comportant de nombreuses exclusions, notamment sur les affections dorsales et psychologiques, ne vous protégera pas sur les causes d'arrêt les plus fréquentes. Ces deux motifs représentent une part importante des arrêts de longue durée.
La souscription d'un contrat de prévoyance comporte une étape que les autres assurances ne connaissent pas : la sélection médicale.
Contrairement à la complémentaire santé, la prévoyance comporte un questionnaire médical. L'assureur évalue votre état de santé pour apprécier le risque qu'il accepte.
Selon vos réponses, le montant garanti et votre âge, l'assureur peut demander des examens complémentaires : analyses, électrocardiogramme, visite médicale. Ces démarches allongent le délai de souscription mais restent à la charge de l'assureur.
Trois issues sont possibles. L'acceptation aux conditions normales concerne la majorité des dossiers. L'acceptation avec surprime ou exclusion intervient en cas d'antécédent : une pathologie dorsale peut ainsi être exclue des garanties. Le refus reste rare et concerne des situations médicales lourdes.
Répondez avec exactitude. Une fausse déclaration, même par omission, permet à l'assureur de refuser sa garantie au moment où vous en avez besoin, parfois des années plus tard.
Une pièce d'identité, un justificatif de revenus et un relevé d'identité bancaire constituent la base. Pour un travailleur indépendant, ajoutez vos deux derniers bilans ou avis d'imposition : ils déterminent le montant assurable.
Si vous disposez déjà d'une prévoyance collective par votre entreprise, munissez-vous de sa notice d'information. Elle permet d'identifier ce qui est déjà couvert et d'éviter une double couverture inutile.
Comptez de quelques jours à plusieurs semaines selon la complexité du dossier médical. Un contrat sans formalités médicales, proposé pour les montants modestes, se souscrit en quelques jours.
Les délais de carence s'appliquent ensuite : quelques mois pour la maladie, souvent immédiat pour l'accident.
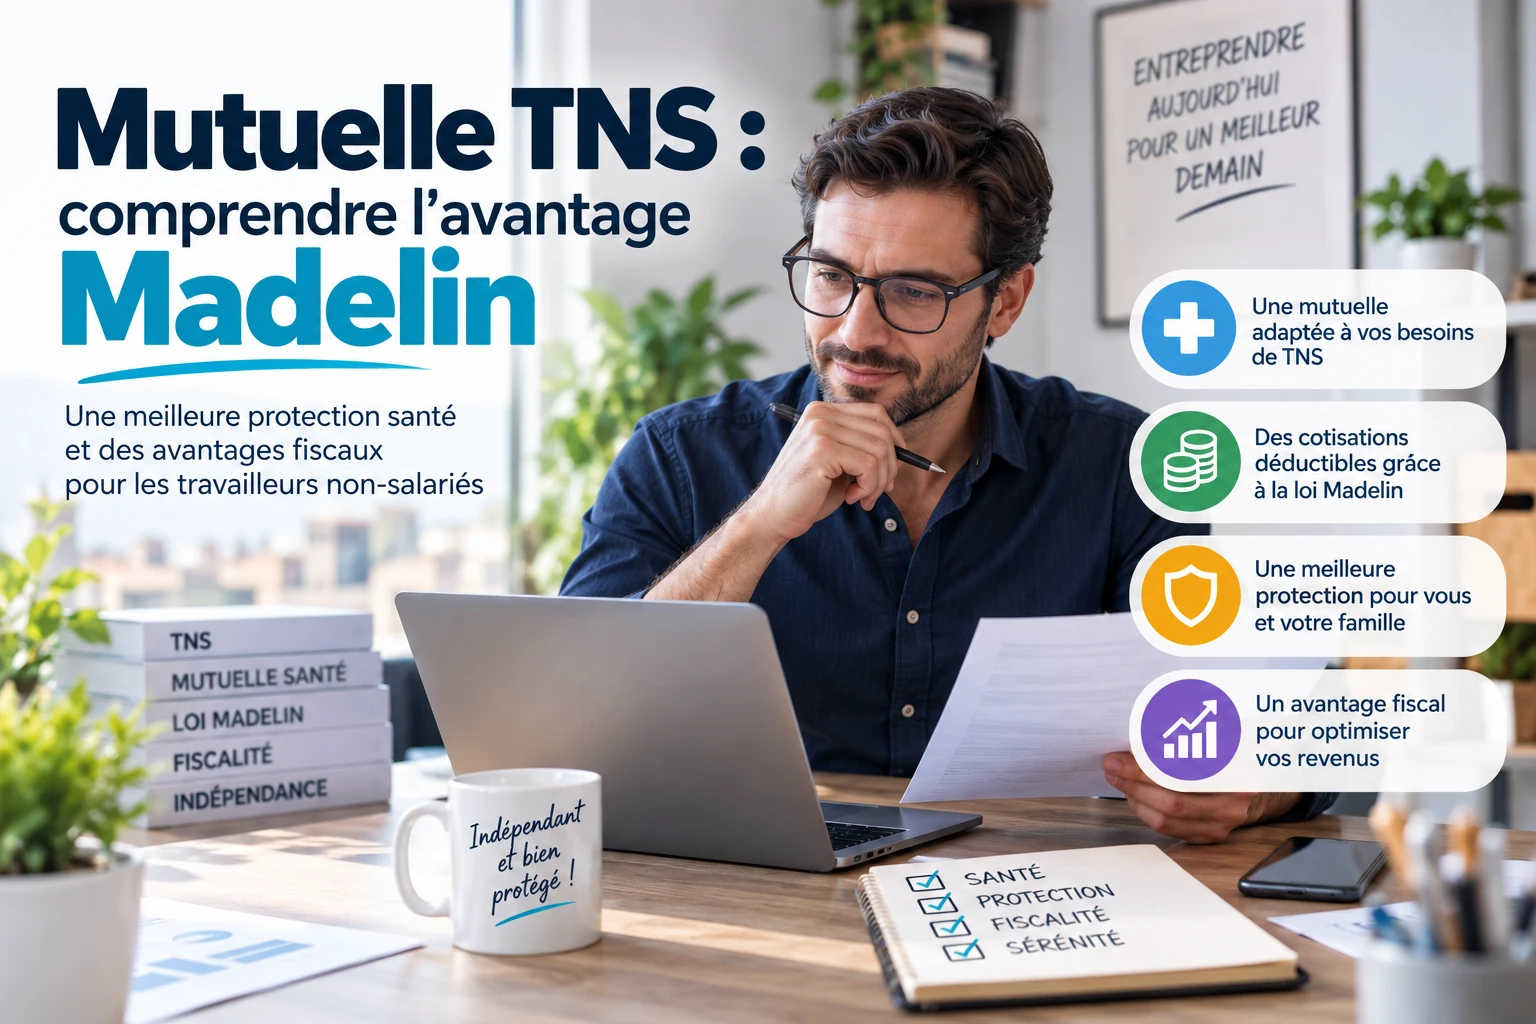
Les travailleurs non salariés disposent d'un avantage fiscal significatif, souvent sous-utilisé faute d'être connu.
Le dispositif Madelin permet de déduire du revenu imposable les cotisations versées au titre d'un contrat de prévoyance, dans certaines limites calculées en fonction du bénéfice imposable et du plafond annuel de la Sécurité sociale.
L'économie réelle dépend de votre tranche marginale d'imposition. Pour un indépendant imposé à trente pour cent, une cotisation annuelle de mille deux cents euros représente un coût net d'environ huit cent quarante euros. L'avantage devient plus important encore dans les tranches supérieures.
Ce dispositif suppose plusieurs conditions. Le contrat doit être expressément éligible : tous les contrats de prévoyance ne le sont pas. Vous devez être à jour de vos cotisations sociales obligatoires. Les versements doivent enfin présenter un caractère régulier et programmé.
Une contrepartie mérite d'être connue : les prestations versées au titre d'un contrat Madelin sont imposables. Les indemnités journalières et les rentes perçues s'ajoutent à vos revenus imposables, ce qui relativise partiellement l'avantage initial. Le capital décès échappe en revanche à cette règle dans la plupart des cas.
Le calcul global reste favorable pour la majorité des indépendants, particulièrement dans les tranches d'imposition élevées. Nous vous aidons à évaluer cet avantage sur votre situation précise, en tenant compte de votre régime et de votre niveau de revenus.
Les salariés et fonctionnaires ne bénéficient pas de ce dispositif sur leurs contrats individuels, mais peuvent profiter d'avantages comparables via les contrats collectifs de leur employeur.
Le besoin de prévoyance varie fortement selon le statut, car les régimes obligatoires n'offrent pas la même protection.
Le salarié bénéficie généralement d'une prévoyance collective d'entreprise, dont la couverture est très variable selon la convention collective. Beaucoup de salariés ignorent son contenu exact. Elle couvre souvent correctement le décès et l'incapacité de courte durée, mais laisse des lacunes sur l'invalidité et les arrêts longs. Un examen de votre notice permet d'identifier précisément ce qui reste à compléter, plutôt que de souscrire une double couverture inutile.
Le travailleur indépendant se trouve dans la situation la plus exposée. Son régime obligatoire verse des indemnités journalières faibles, calculées sur un revenu moyen souvent inférieur à la réalité, et après un délai de carence. Une immobilisation de trois mois peut compromettre l'équilibre de l'activité. La prévoyance individuelle n'est pas un confort mais une nécessité, d'autant que le dispositif Madelin en réduit le coût réel.
Le chef d'entreprise cumule deux enjeux. Sa propre protection d'abord, comparable à celle d'un indépendant selon son statut social. La continuité de l'entreprise ensuite : son absence prolongée peut compromettre l'activité, les contrats en cours et les emplois. La garantie homme-clé répond à ce second besoin en versant un capital à l'entreprise, distinct de la protection personnelle du dirigeant.
Le fonctionnaire relève d'un régime statutaire particulier. Après trois mois d'arrêt maladie ordinaire, la rémunération passe au demi-traitement, situation qui déséquilibre rapidement un budget familial. Les contrats dédiés à la fonction publique compensent précisément cette bascule, souvent méconnue avant d'y être confronté.
Dans chaque situation, l'analyse commence par ce dont vous disposez déjà. Nous examinons vos droits existants avant de proposer un complément, plutôt que de vendre une couverture redondante.
Une seule demande de devis, un accompagnement humain et une solution ajustée à votre situation.
Vos cookies, votre choix
Nous utilisons des cookies pour mesurer l'audience et améliorer nos offres. Rien n'est déposé sans votre accord. En savoir plus